Categoria: Conteúdo

  • O novo “CPF” dos imóveis coloca prefeituras contra o relógio

    O novo “CPF” dos imóveis coloca prefeituras contra o relógio

    Prazo termina em dezembro e apenas 41,4% dos municípios aderiram ao sistema que vai conectar os cadastros imobiliários de todo o país. 

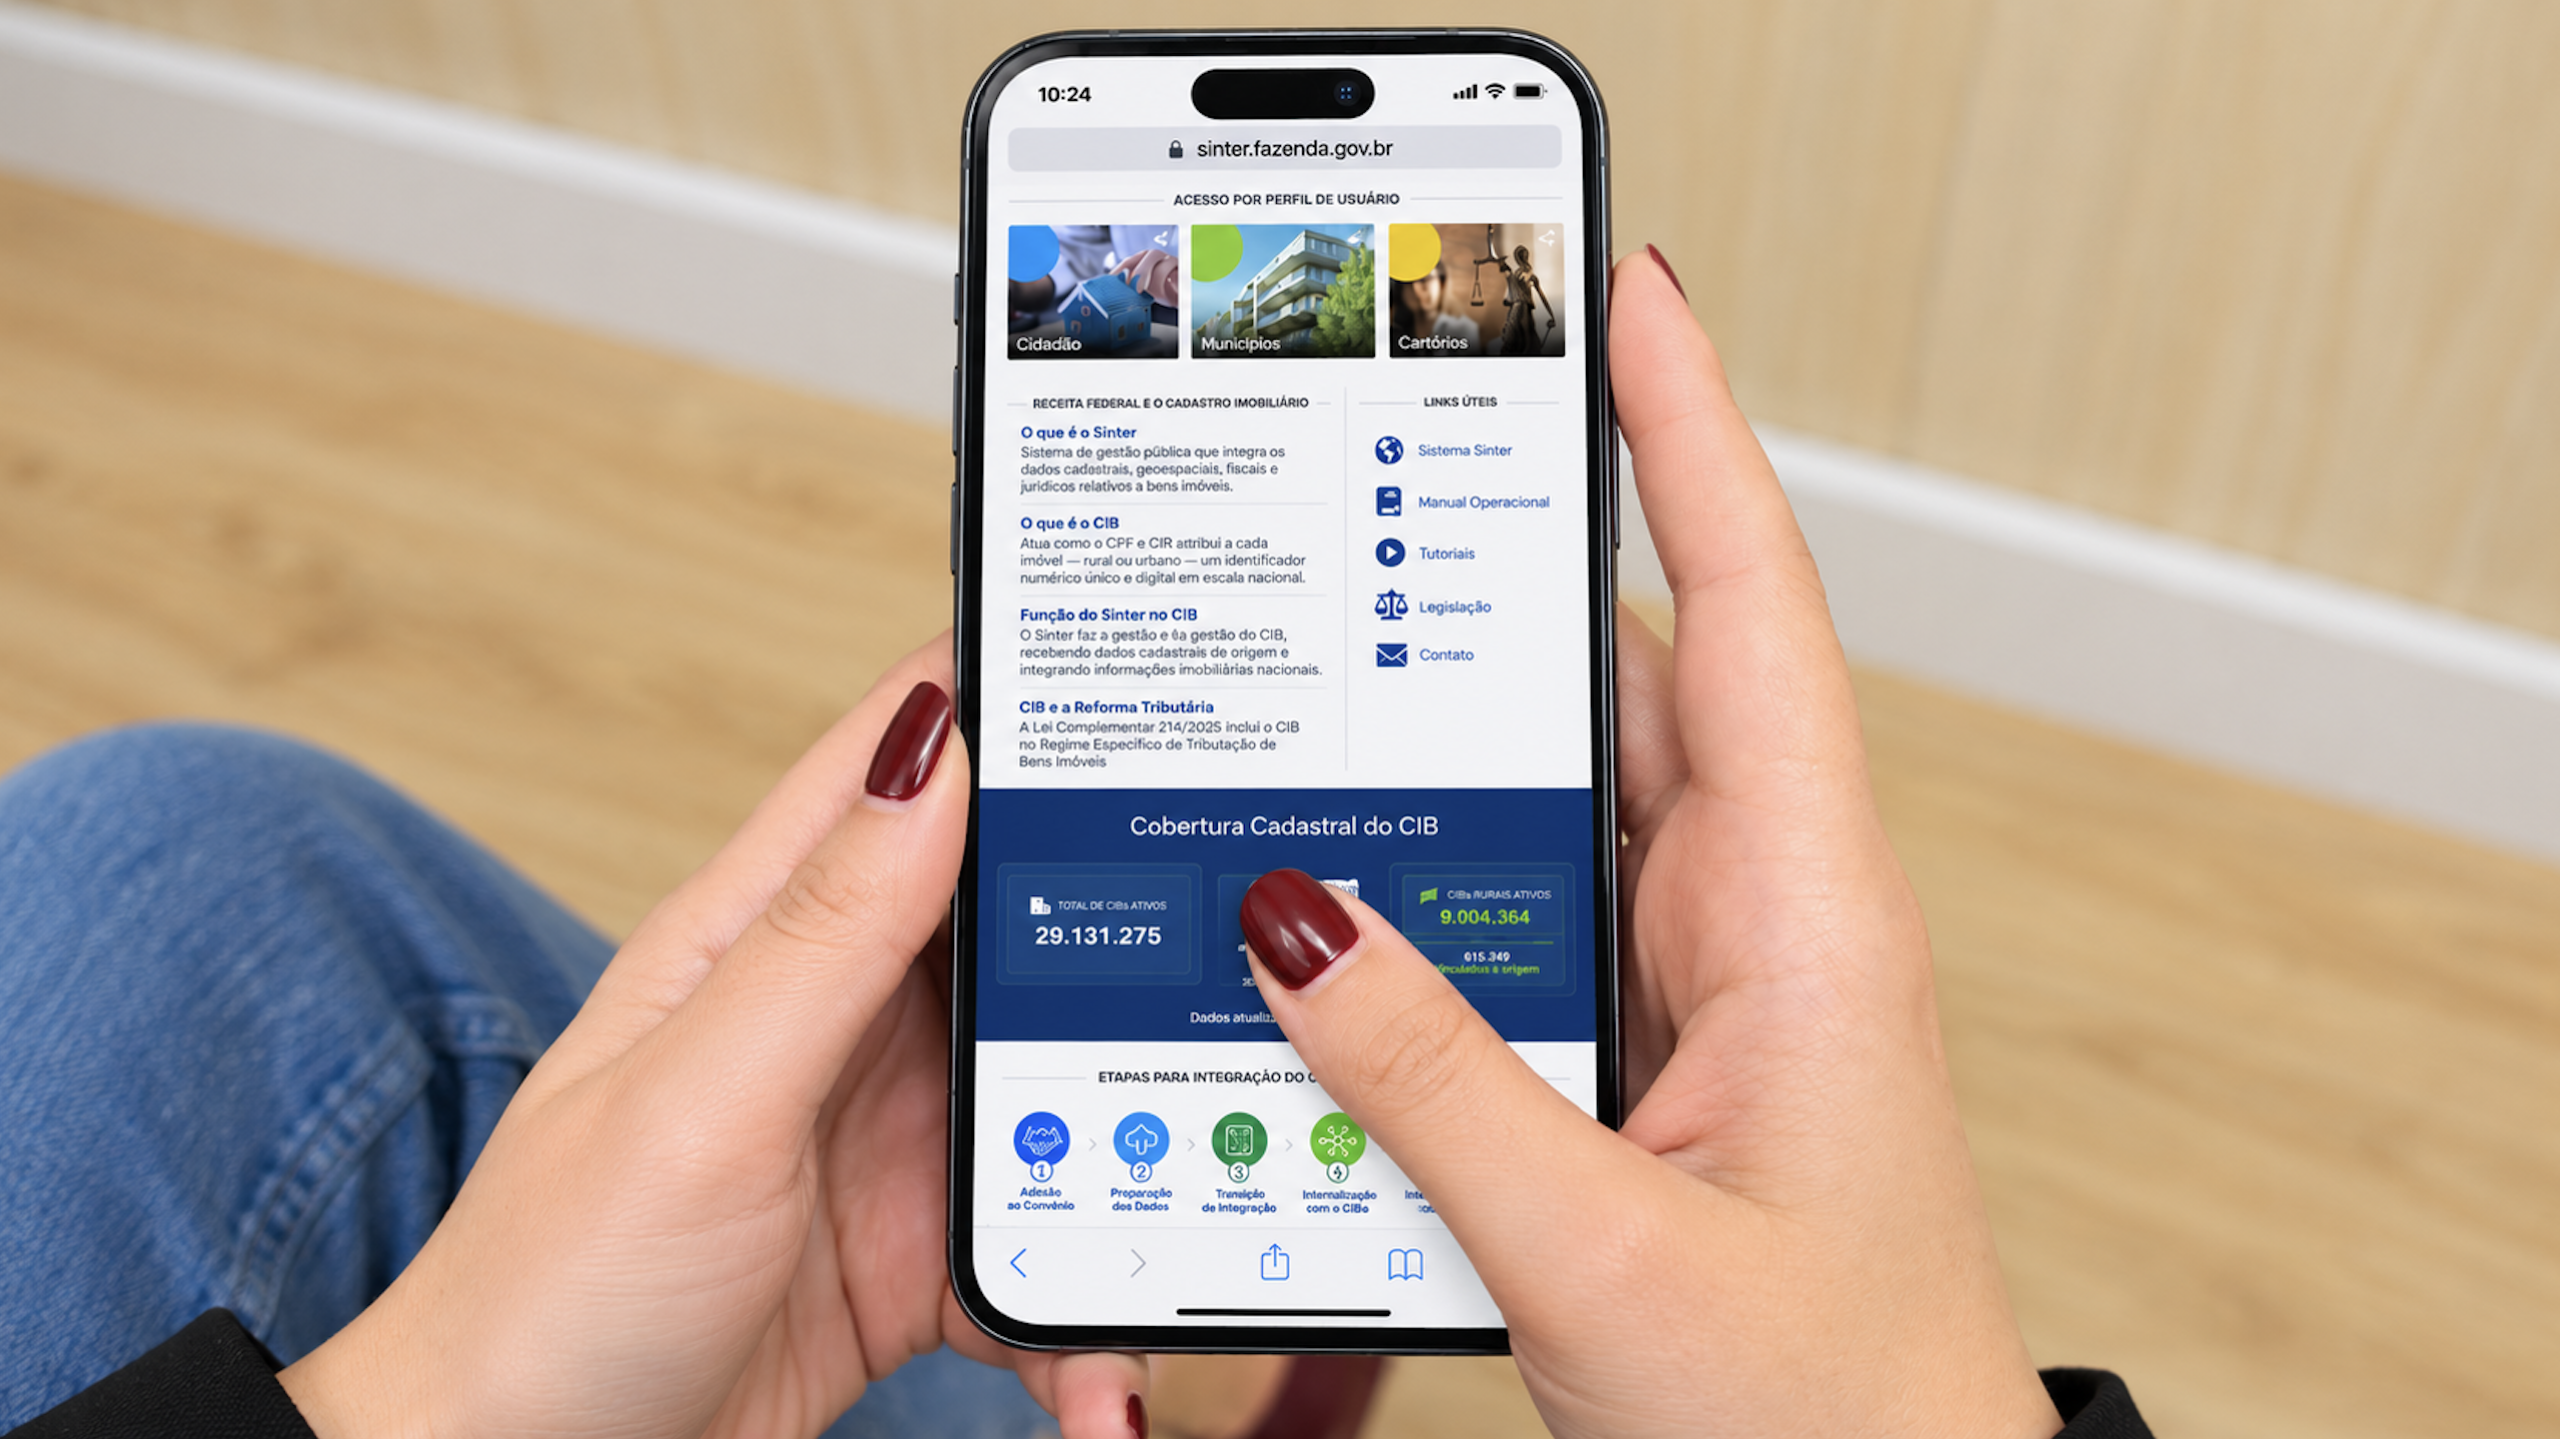
    Os imóveis brasileiros estão prestes a ganhar uma espécie de identidade nacional. O Cadastro Imobiliário Brasileiro (CIB), que pode ser comparado ao CPF das pessoas e ao CNPJ das empresas, começa a assumir um papel estratégico com a Reforma Tributária e coloca as prefeituras diante de uma corrida contra o tempo. O prazo para os municípios integrarem seus cadastros ao Sistema Nacional de Gestão de Informações Territoriais (Sinter) termina em 31 de dezembro de 2026, mas os números mostram que o processo ainda está longe de ser concluído.

    Dados públicos atualizados em 24 de setembro apontam que 2.307 municípios brasileiros haviam aderido ao Convênio Sinter, 41,4% do total, enquanto apenas 210 já possuíam imóveis ativos no CIB. Juntas, essas administrações já somavam mais de 20 milhões de inscrições imobiliárias ativas. Quando se trata de Santa Catarina, 232 cidades aderiram, mas só 29 estão com os CIBs ativos. A diferença entre adesão e integração efetiva revela o tamanho do desafio: aderir ao convênio é apenas o primeiro passo de um processo que envolve preparação das bases cadastrais, adequação dos sistemas, testes, transmissão das informações, recebimento dos códigos e sua incorporação aos cadastros municipais. 

    “CIB não é simplesmente mais uma obrigação de sistema. É uma mudança na forma como o imóvel será identificado dentro da administração pública brasileira. O Sinter, por sua vez, funciona como a infraestrutura que conecta informações cadastrais, geoespaciais, fiscais e jurídicas”, afirma Camila da Silva, especialista em Gestão e Legislação Tributária e mestre em Engenharia de Transportes e Gestão Territorial pela UFSC. 
    Segundo ela, a comparação com o CPF ajuda a entender a mudança: assim como cada pessoa possui uma identificação nacional, o imóvel passa a ter um código único para ser reconhecido por diferentes sistemas públicos. 

    “Nos imóveis urbanos, o processo começa justamente nas prefeituras, que possuem os cadastros de origem, com informações como endereço, área, características construtivas e inscrição imobiliária. Esses dados são transmitidos ao Sinter, que atribui o CIB. Depois, o município precisa receber o código e incorporá-lo novamente ao seu cadastro e aos sistemas utilizados pela administração. Vale salientar que, a mudança não retira a autonomia municipal: a prefeitura continua responsável pelas informações dos seus imóveis e mantém sua competência tributária. O que muda é que o cadastro local passa a conversar com uma estrutura nacional”, detalha Silva. 

    Para Camila, um dos maiores riscos é tratar a integração como uma simples tarefa tecnológica que pode ser resolvida nos últimos meses do prazo. “O problema não é simplesmente apertar um botão em dezembro e transmitir a base. É nos testes que aparecem as inconsistências. Divergências de endereço, área, titularidade e formatos de dados podem exigir correções e ajustes nos sistemas. Por isso, a recomendação é começar agora. O próprio processo de integração ajuda a mostrar onde o cadastro precisa melhorar”, alerta.

    A urgência também está relacionada às possíveis consequências para os municípios que não avançarem no processo. A integração está vinculada à operacionalização da Reforma Tributária e poderá ter reflexos no recebimento de repasses relacionados ao IBS para imóveis que não possuam inscrição no CIB, além de trazer dificuldades para operações e regularizações envolvendo imóveis. 

    Para o cidadão, a mudança será percebida gradualmente. O Cadastro Imobiliário poderá aparecer no carnê do IPTU, em certidões, alvarás de construção, cadastros e processos de regularização, além de operações de compra, venda e locação. O proprietário não precisará procurar a Receita Federal para solicitar o código: nos imóveis urbanos, será a prefeitura que encaminhará as informações ao Sinter, receberá a identificação e a incorporará ao cadastro municipal. 

    “Por isso, será importante manter atualizados os dados do imóvel e da titularidade junto ao município, já que a integração poderá revelar divergências de endereço, área, titularidade ou características construtivas e exigir correções. É preciso ressaltar ainda que, o CIB não substitui a matrícula ou a inscrição imobiliária municipal, não regulariza juridicamente o imóvel e sua inscrição não gera custo ao cidadão”, pontua a especialista. 

    O impacto também chegará ao mercado imobiliário. Imobiliárias, construtoras, incorporadoras, cartórios e empresas que utilizam sistemas de gestão imobiliária precisarão adaptar seus processos para consultar, registrar, armazenar e utilizar o novo identificador. Na construção civil, a mudança tende a ser ainda maior pela vinculação do CIB aos procedimentos relacionados às obras. 

    Além de atender à Reforma Tributária, a integração pode representar uma oportunidade para enfrentar um problema histórico da administração pública: a fragmentação dos dados imobiliários. Município, cartório, União e outros órgãos muitas vezes trabalham com diferentes identificadores para o mesmo imóvel. A conexão das bases pode reduzir duplicidades, identificar inconsistências e melhorar informações utilizadas no planejamento urbano, na regularização fundiária, na infraestrutura e em políticas ambientais.

    Na avaliação da especialista, o que está em curso é maior do que uma mudança de sistema. “Estamos passando por uma verdadeira alteração de paradigma nacional para os cadastros municipais. O desafio envolve tecnologia, mas também revisão de processos, capacitação técnica, organização das informações e definição de responsabilidades. Não é um projeto de TI. É um projeto de governança cadastral e tributária”, conclui Camila.
  • LC 236 – Resumo dos principais efeitos aos Municípios

    LC 236 – Resumo dos principais efeitos aos Municípios

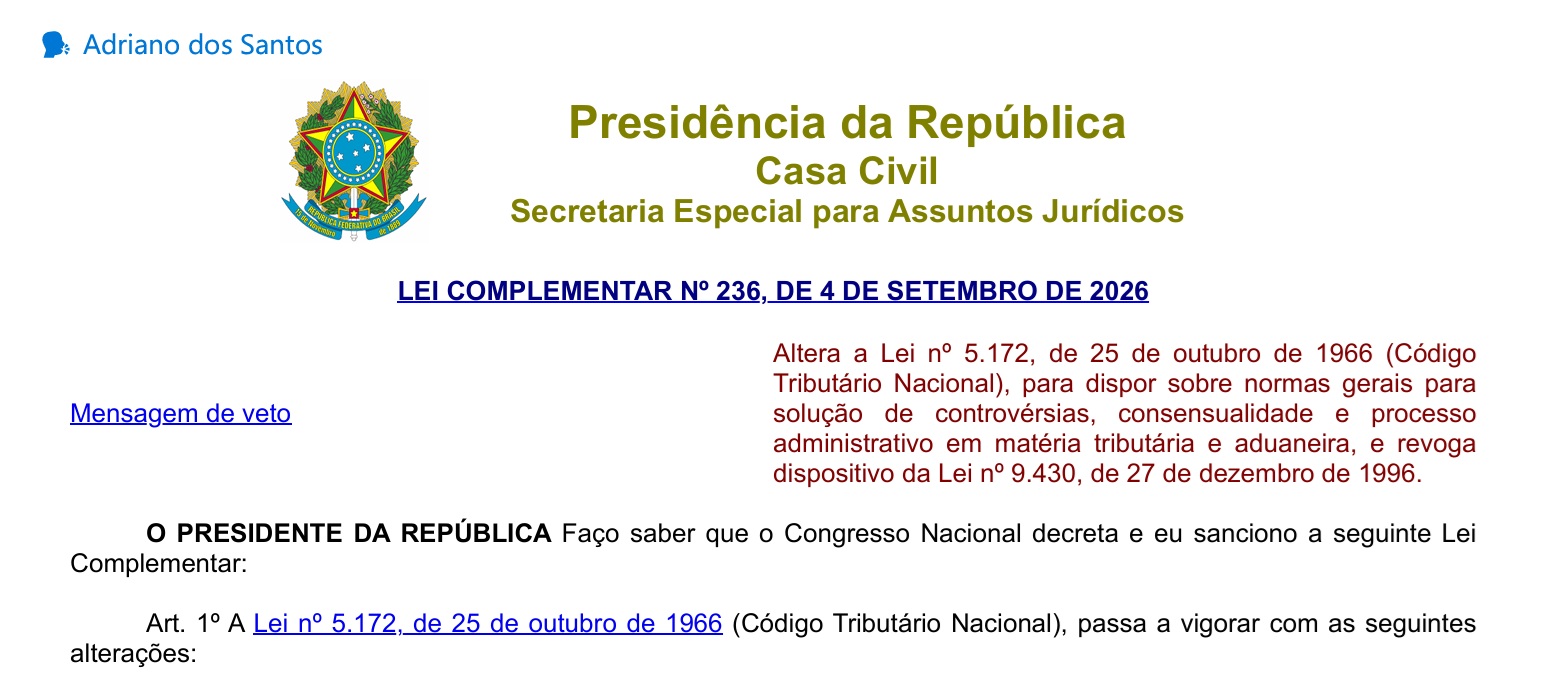
    O especialista Adriano dos Santos, da Contributo Estudos Tributários, explica no vídeo abaixo alguns dos principais pontos da recente Lei Complementar 236, que alterou o Código Tributário Nacional, e exigirá atenção das administrações tributárias.

    Para obter mais informações sobre essa e outras alterações, acesse o Painel de Informações da Reforma Tributária aos Municípios no botão abaixo.

  • Tecnologia desenvolvida em SC revela R$ 306,9 milhões em ISS declarado e ainda não recolhido nos municípios

    Tecnologia desenvolvida em SC revela R$ 306,9 milhões em ISS declarado e ainda não recolhido nos municípios

    Ferramenta amplia a capacidade dos municípios de recuperar receitas sem aumentar impostos e torna a fiscalização tributária mais eficiente.

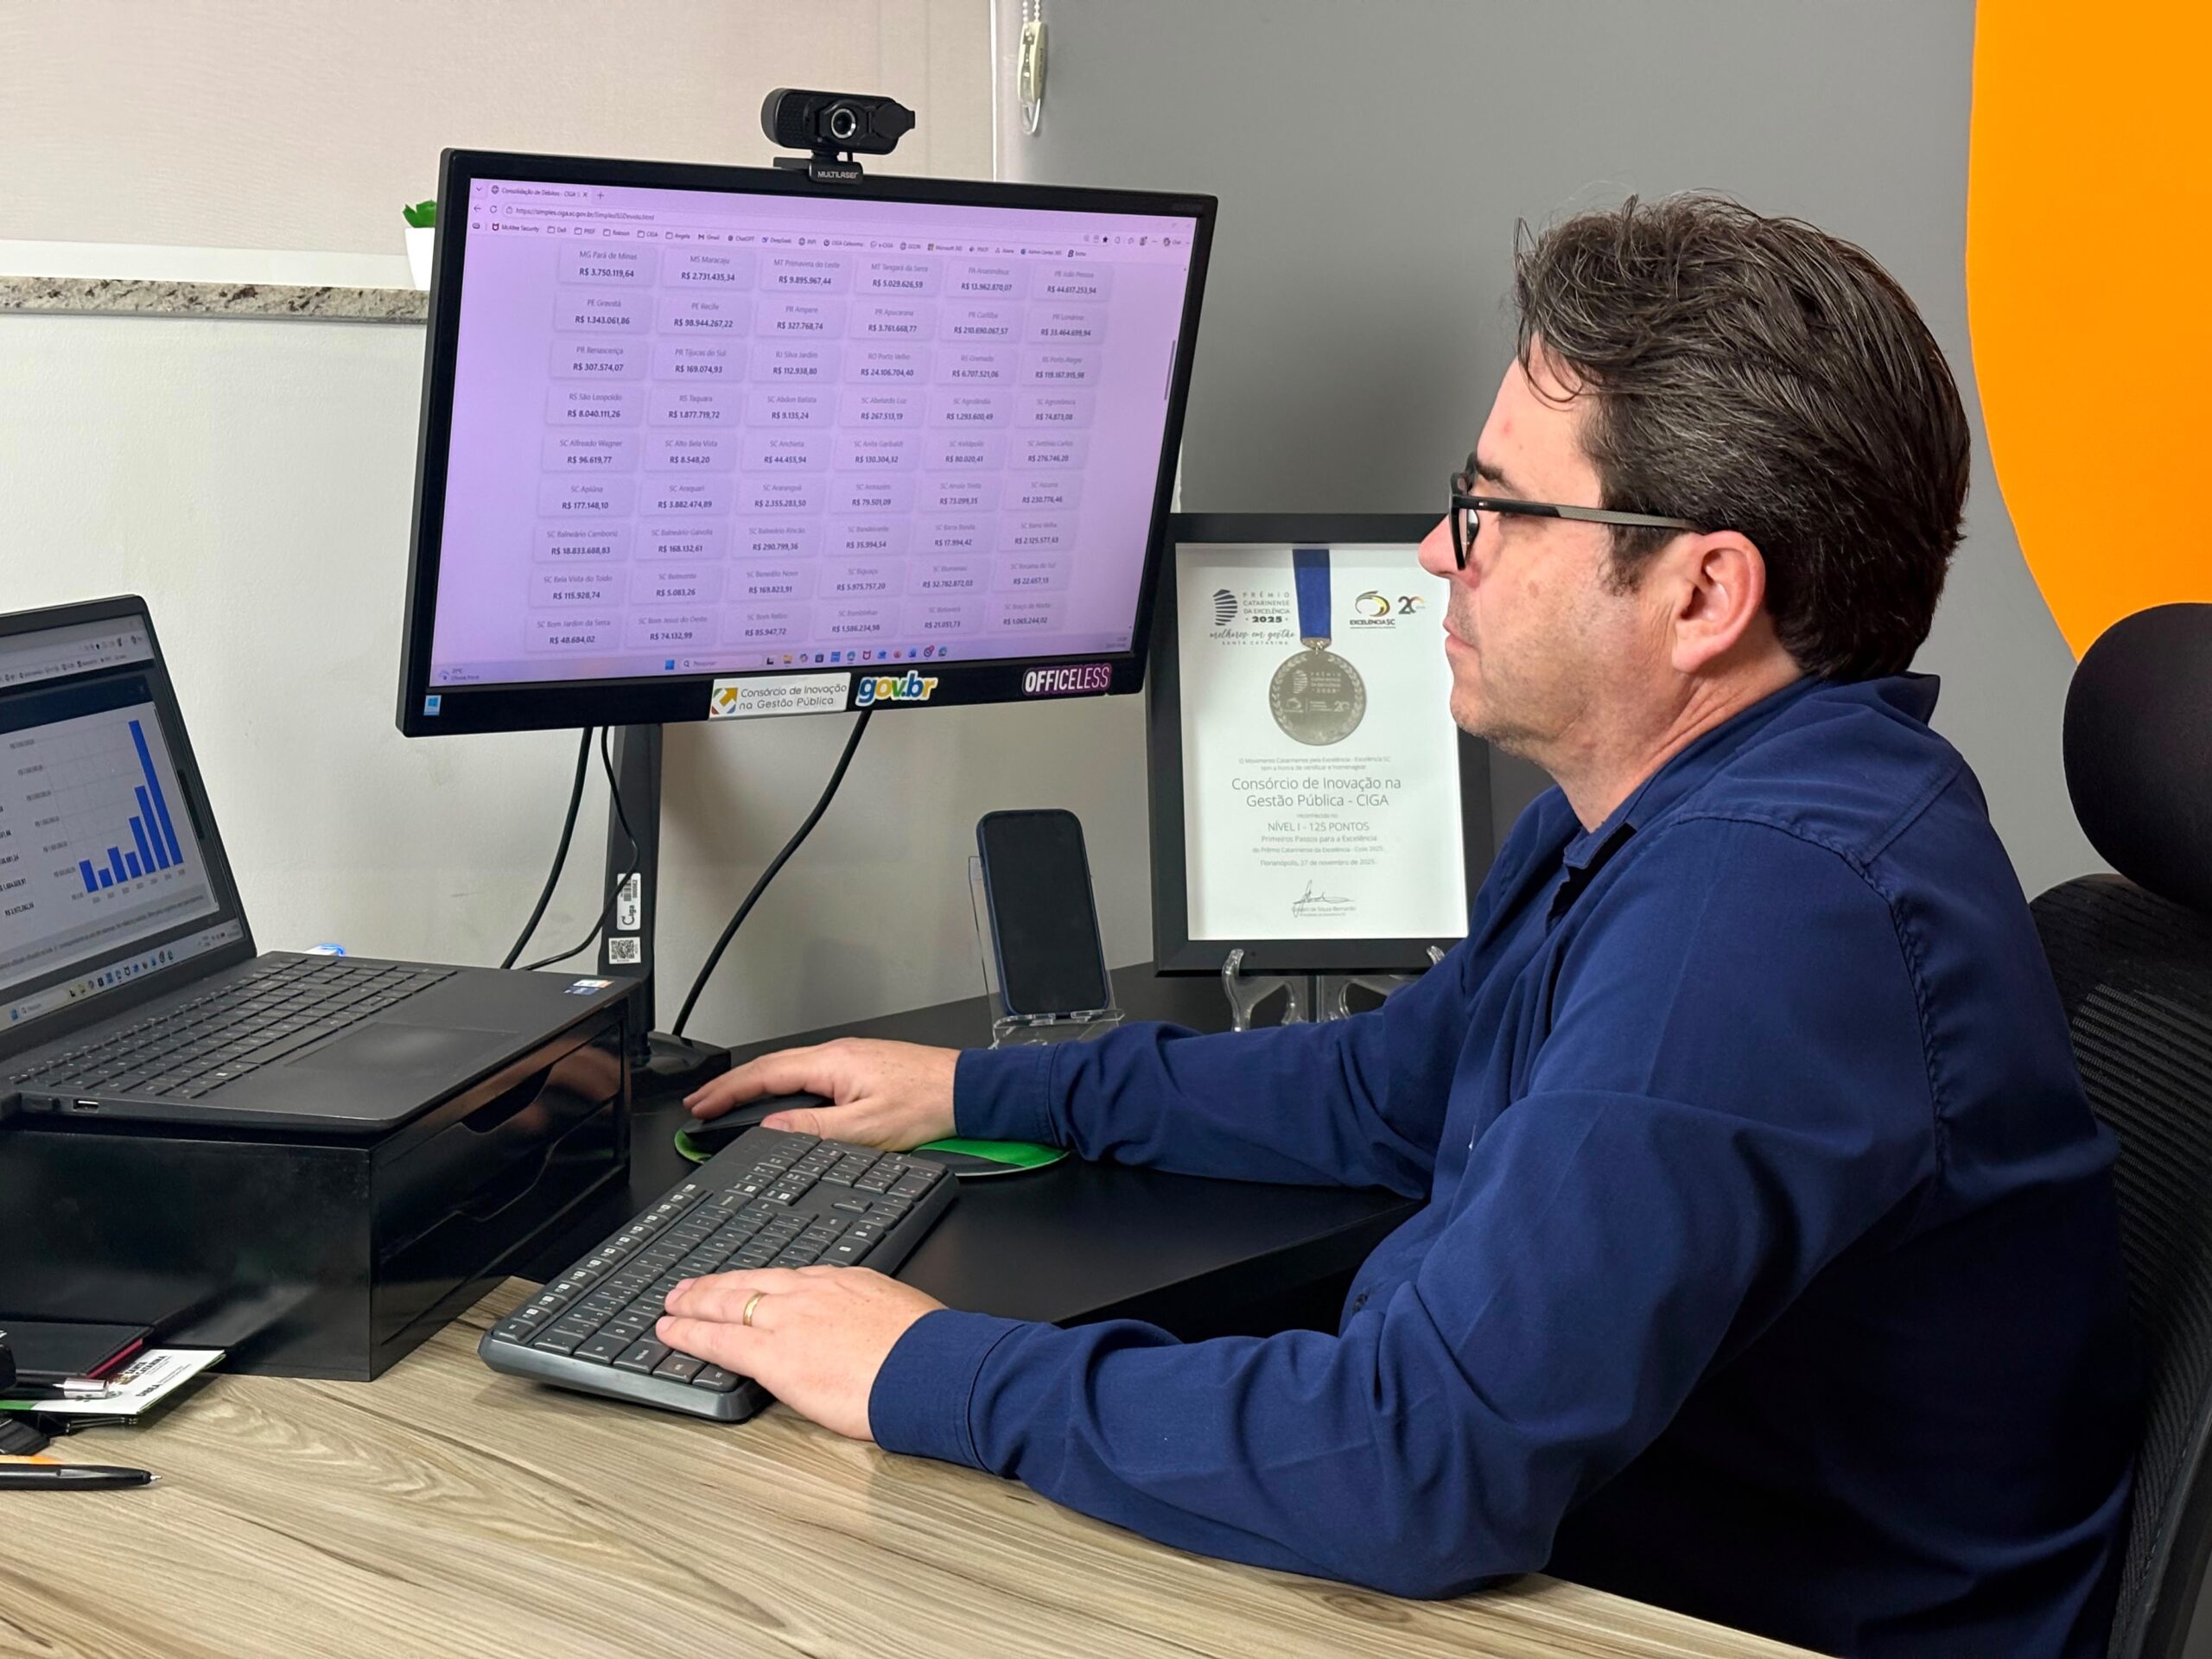
    Uma tecnologia criada em Santa Catarina está fortalecendo a arrecadação dos municípios brasileiros sem aumentar impostos. Entre janeiro e 22 de julho de 2026, o CIGA Simples revelou R$ 306,9 milhões em Imposto Sobre Serviços (ISS) declarado e ainda não recolhido. Desde 2020, o volume identificado pela solução supera R$ 1,148 bilhão. 

    Desenvolvido pelo Consórcio de Inovação na Gestão Pública (CIGA), o sistema analisa e consolida os dados das empresas optantes pelo Simples Nacional declarados à Receita Federal e oferece aos municípios informações estratégicas para tornar a fiscalização tributária mais eficiente.

    Para o diretor executivo do CIGA, Robson Jean Back, soluções como essa demonstram o potencial da tecnologia para transformar a gestão tributária municipal. “Nosso compromisso é desenvolver soluções que resolvam problemas reais dos municípios. A tecnologia só faz sentido quando melhora a gestão pública, fortalece a arrecadação sem aumentar impostos e gera benefícios concretos para a população”, afirma.

    Embora o ISS pertença aos municípios, seu recolhimento é realizado por meio da guia única administrada pela Receita Federal. Na prática, isso dificulta que as administrações municipais identifiquem rapidamente quais empresas declararam o imposto, mas ainda permanecem inadimplentes, limitando a atuação das equipes de fiscalização.

    A necessidade de ferramentas como o CIGA Simples acompanha o crescimento do próprio Simples Nacional. De acordo com o analista de sistemas e gestor de projetos do CIGA Simples, Marcello André Previdi, atualmente o regime reúne 23,4 milhões de contribuintes em todo o país, dos quais cerca de 16 milhões são Microempreendedores Individuais (MEIs). Em 2024, foram arrecadados aproximadamente R$ 190 bilhões em tributos, sendo R$ 21 bilhões destinados aos municípios por meio do ISS.

    “Somente em Santa Catarina existem quase 200 mil empresas optantes pelo Simples Nacional, das quais aproximadamente 150 mil são MEIs. Além disso, cerca de 40% dos microempreendedores apresentam algum nível de inadimplência, cenário que reforça a importância de ferramentas que fortaleçam a fiscalização eletrônica e estimulem a autorregularização”, explica Previdi.

    Esse trabalho já apresenta resultados em diferentes municípios. Entre os casos de destaque está Florianópolis. Por meio do programa Floripa Mais Legal, o CIGA Simples auxiliou a identificar inconsistências no recolhimento do ISS, direcionar a fiscalização para situações prioritárias e incentivar a autorregularização dos contribuintes antes mesmo da adoção de medidas coercitivas. A iniciativa tornou-se referência em fiscalização baseada em inteligência de dados e demonstra como o uso estratégico das informações pode gerar resultados concretos para a administração pública.

    O CIGA Simples integra o portfólio do maior consórcio de inovação pública do país, que atende 358 municípios de 18 estados brasileiros, incluindo oito capitais. Criada em 2007 pela união de municípios catarinenses, a instituição desenvolve soluções compartilhadas para acelerar a transformação digital da administração pública e hoje disponibiliza oito soluções tecnológicas voltadas a áreas como Diário Oficial dos Municípios, transparência pública, governo digital, gestão administrativa, geoprocessamento, gestão ambiental, processamento de dados e relacionamento entre governo e cidadão.

    Na avaliação de Robson Jean Back, o Ciga Simples demonstra como a tecnologia pode transformar a administração pública. “Cidade inteligente não é apenas a que adota tecnologia, mas a que usa dados e governança para melhorar a vida das pessoas”, pontua.

    Os valores de ISS declarados e ainda não recolhidos identificados pelo CIGA Simples podem ser consultados em um painel público disponibilizado pelo Consórcio, que reúne os dados consolidados e o detalhamento por município atendido pela solução. Acesse: https://simples.ciga.sc.gov.br/SimplesISSDevido.html.

    Novo módulo leva inteligência de dados à fiscalização dos municípios

    Com os resultados já alcançados pelo CIGA Simples, o Consórcio de Inovação na Gestão Pública (CIGA) amplia a solução com o lançamento do módulo de Inteligência Fiscal, uma nova funcionalidade desenvolvida para ampliar a capacidade de fiscalização eletrônica dos municípios. A solução realiza cruzamentos automatizados de diferentes bases de dados para identificar possíveis inconsistências e indícios de sonegação fiscal.

    A nova funcionalidade compara as Notas Fiscais de Serviço Eletrônicas (NFS-e) com as declarações do PGDAS-D, identifica divergências, emite notificações compatíveis com o Domicílio Tributário Eletrônico da Receita Federal e acompanha o processo de autorregularização. O resultado é uma fiscalização mais precisa e maior eficiência na recuperação de receitas municipais.

    Segundo Back, essa inovação muda a lógica da fiscalização tributária porque o volume de informações geradas diariamente torna inviável que esse trabalho seja realizado apenas por análises manuais. “O município não arrecada mais porque aumentou impostos. Ele arrecada melhor porque passa a enxergar informações que antes permaneciam invisíveis. A tecnologia organiza milhões de dados, automatiza processos e permite que os servidores concentrem sua atuação na análise técnica e na tomada de decisões”, finaliza o diretor do CIGA.

  • Projeto piloto do sistema de apuração do IBS avança para etapa com inclusão de Notas Fiscais de Serviço eletrônicas

    Projeto piloto do sistema de apuração do IBS avança para etapa com inclusão de Notas Fiscais de Serviço eletrônicas

    Plataforma será utilizada pelo Comitê Gestor do IBS para automatizar o cálculo dos créditos e dos valores devidos

    Foi publicada na última semana a atualização da lista de empresas que participarão da segunda etapa do Projeto Piloto do Sistema de Apuração Assistida do Imposto sobre Bens e Serviços (IBS). Em desenvolvimento e fase de testes, a plataforma será utilizada pelo Comitê Gestor do IBS (CGIBS) para automatizar o cálculo dos créditos e dos valores do imposto devidos pelos contribuintes. O sistema está sendo desenvolvido pela Receita Estadual do Rio Grande do Sul e pela Procergs, em parceria com representantes de estados e municípios de todo o país.

    Veja a lista das empresas!

    A nova fase, prevista para começar ainda em junho, passará a testar a apuração das Notas Fiscais de Serviço eletrônicas (NFS-e), emitidas por empresas prestadoras de serviços. Inicialmente, serão incluídas empresas desenvolvedoras de software e soluções de gestão, como as provedoras de sistemas utilizados na emissão de DF-e – as cartas-convite estão sendo enviadas às convidadas. À medida em que os testes avançarem, será publicada uma lista complementar, incluindo mais empresas.

    A nova lista também incluiu mais empresas na continuidade dos testes da Nota Fiscal Eletrônica (NF-e), modelo 55, iniciados em janeiro deste ano. A NF-e é o documento fiscal emitido nas operações realizadas entre empresas (B2B). A expectativa é que, quando o IBS estiver plenamente implementado, o sistema processe cerca de 70 bilhões de transações fiscais por ano em todo o país.

    “A entrada das notas de serviço nesta nova etapa representa um avanço importante na consolidação do modelo, aproximando o sistema das condições reais de operação e contribuindo para a implementação segura e eficiente do novo tributo em âmbito nacional. O piloto está preparando a administração tributária e os contribuintes para a futura obrigatoriedade do IBS, permitindo a identificação de melhorias e o aprimoramento contínuo das soluções desenvolvidas.” afirma o subsecretário da Receita Estadual do Rio Grande do Sul, Ricardo Neves Pereira.

    Instituído pela Portaria nº 013/2026, o projeto piloto tem como objetivo validar as soluções tecnológicas necessárias à implementação do IBS, promovendo testes, ajustes e aperfeiçoamentos no modelo de apuração assistida, sob acompanhamento do CGIBS. A realização do projeto está prevista no Edital de Chamamento Público 1/2025, publicado no Diário Oficial da União, que selecionou o Rio Grande do Sul para o desenvolvimento dos módulos de apuração, arrecadação e distribuição (estes dois últimos também em fase de construção) do IBS.

    Fonte: CGIBS

  • AMARP acende alerta sobre efeitos da reforma tributária nos municípios

    AMARP acende alerta sobre efeitos da reforma tributária nos municípios

    Trabalho regional anunciado em reunião da associação inicia série de atividades para preparar gestores e reduzir possíveis perdas de arrecadação com a chegada do IBS.

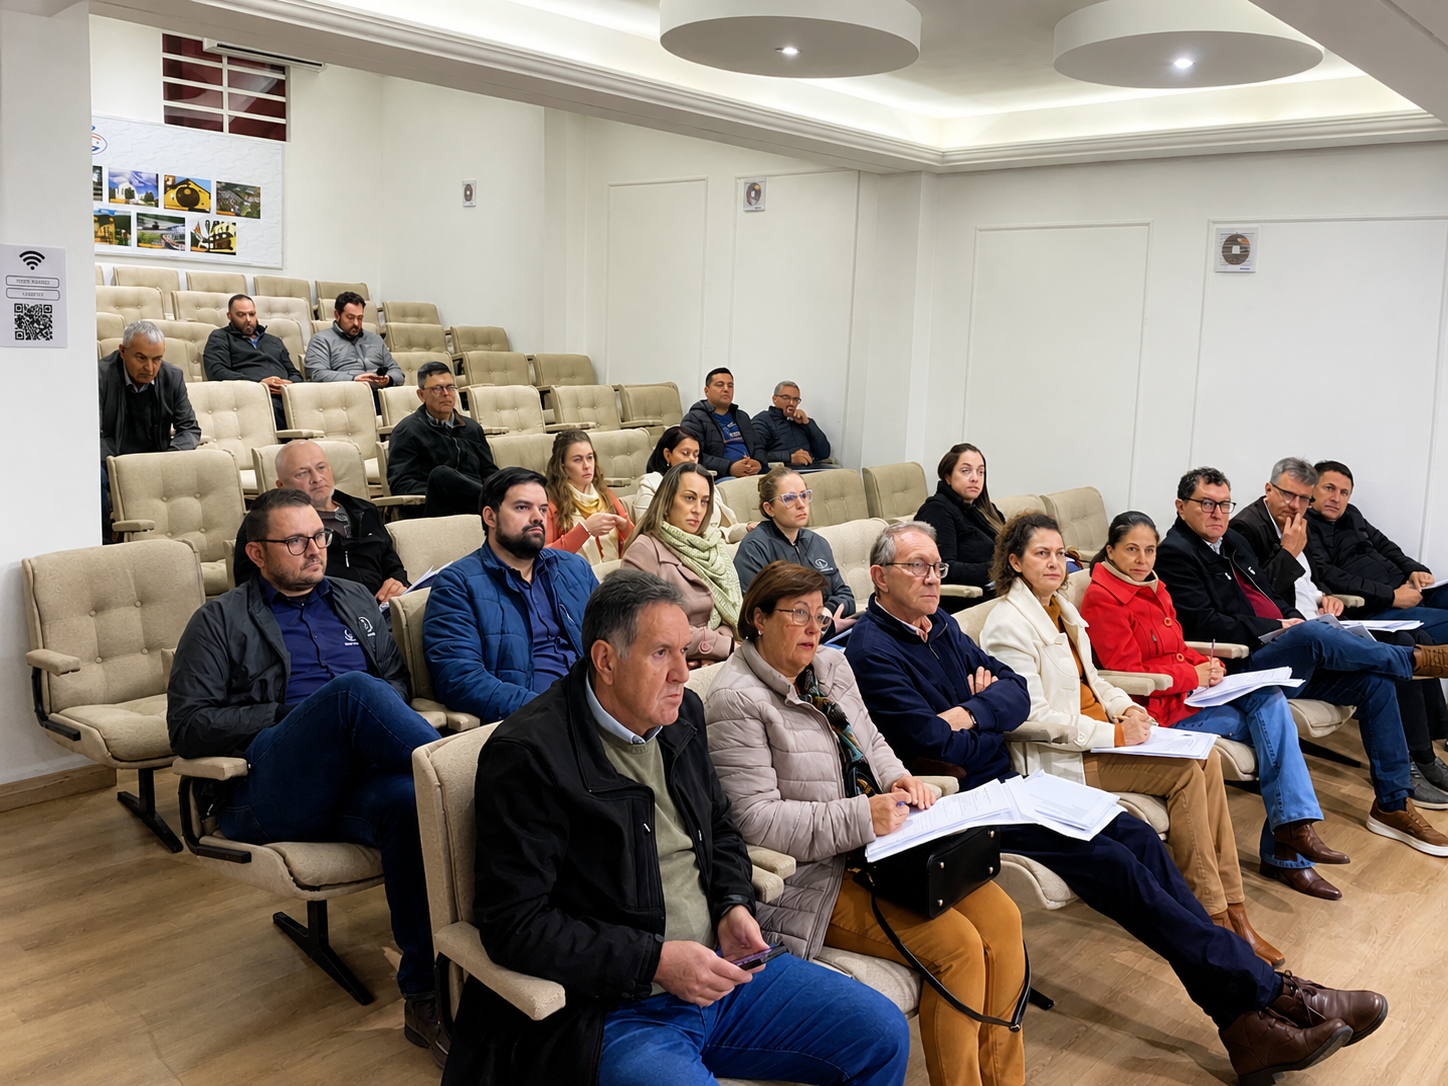
    A Associação dos Municípios do Alto Vale do Rio do Peixe (AMARP) anunciou, durante reunião com prefeitos da região, um trabalho regional para auxiliar os municípios na adaptação à reforma tributária. A preocupação cresce principalmente entre as cidades de pequeno porte, que temem impactos financeiros com a substituição do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) e do Imposto Sobre Serviços (ISS) pelo novo Imposto sobre Bens e Serviços (IBS).

    Essa mobilização marca o início de um amplo processo de preparação técnica que seguirá até o final de 2026. Conduzida pela Escola de Gestão Pública Municipal (EGEM) e pela Contributo Estudos Tributários, a iniciativa reunirá prefeitos, servidores e equipes tributárias dos municípios que fazem parte da AMARP. O objetivo é compreender os efeitos da nova legislação e construir estratégias para amenizar possíveis perdas de arrecadação nos próximos anos.

    Durante o anúncio, foram enfatizadas as mudanças profundas na lógica de arrecadação dos municípios, especialmente em relação ao novo modelo de distribuição do IBS. Um dos principais pontos de preocupação é o peso populacional no cálculo dos repasses, fator que pode reduzir significativamente o retorno financeiro para cidades menores.

    De acordo com o presidente da AMARP, Aldair Biasiolo, muitos municípios investiram durante décadas em incentivos para indústrias e no fortalecimento do agronegócio, especialmente na integração de aves e suínos, justamente para ampliar o retorno de ICMS. Agora, diante da reforma, cresce o receio de que esses esforços deixem de refletir na arrecadação municipal.

    “O índice de retorno terá grande peso pela população, e muitos municípios pequenos temem perder receitas importantes. São cidades que já possuem arrecadação limitada e dependem fortemente desses recursos para manter serviços essenciais”, afirma Biasiolo.

    Segundo ele, a realidade dos municípios que fazem parte da associação evidencia o tamanho do desafio: a maior parte das cidades possui menos de cinco mil habitantes e pouca capacidade de ampliar receitas próprias. IPTU, taxas e contribuições representam arrecadações reduzidas, aumentando ainda mais a preocupação com o futuro financeiro das administrações municipais.

    Mesmo diante das incertezas, a AMARP aposta na qualificação técnica como principal ferramenta para enfrentar o novo cenário tributário. Por isso, a associação já iniciou o ciclo de capacitações, estudos e orientações na última semana, que deve auxiliar os municípios a entenderem a reforma, identificarem riscos e se prepararem para a transição prevista nos próximos anos.

    “Essa assessoria vem justamente para minimizar os impactos da reforma tributária. Na qualidade de presidente da AMARP, não medirei esforços para auxiliar os nossos municípios nessa transição”, destaca Aldair, que também é prefeito de Tangará.

    As lideranças municipais também demonstraram expectativa em relação à criação de mecanismos de compensação financeira por parte dos governos estadual e federal, especialmente para proteger cidades menores que possuem maior dependência das transferências constitucionais.

    “A reforma tributária representa uma das maiores mudanças já enfrentadas pelos municípios brasileiros, e a capacitação técnica será fundamental para que gestores e servidores estejam preparados para essa transição. E a EGEM está preparada e já realizando diversos treinamentos. Com a AMARP não será diferente. Vamos oferecer conhecimento, orientação e suporte aos municípios da região, permitindo que as equipes compreendam as mudanças e possam atuar com mais segurança diante desse novo cenário tributário”, disse o diretor da EGEM, Dionei Walter da Silva. 

    Encontro on-line marcou início da preparação dos municípios 

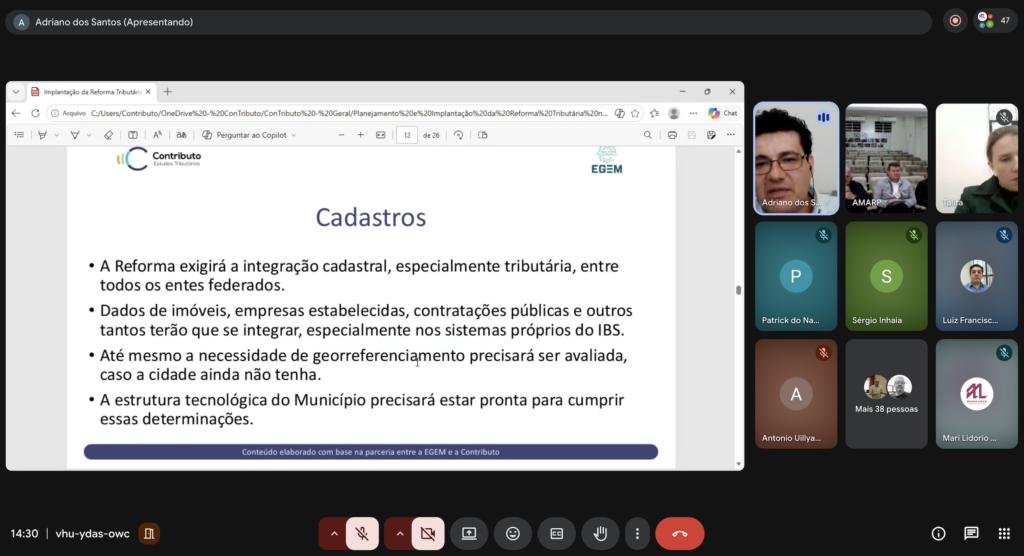
    Ao mesmo tempo em que foi anunciado o trabalho regional, a primeira etapa da assessoria para implantação da Reforma Tributária na AMARP já foi realizada. Um encontro on-line reuniu mais de 50 lideranças municipais e equipes técnicas para debater os desafios que a nova reforma tributária deve impor às administrações municipais nos próximos anos.

    O treinamento foi marcado por debates técnicos e alertas sobre os impactos da transição tributária, especialmente para municípios de pequeno porte. Entre os temas abordados estiveram as mudanças previstas pela Emenda Constitucional nº 132/2023, os novos critérios relacionados ao IBS, alterações envolvendo IPTU e COSIP, além dos reflexos da reforma sobre empresas enquadradas no Simples Nacional.

    Segundo o especialista tributário, Adriano dos Santos, os municípios precisarão se adaptar rapidamente às novas exigências fiscais e administrativas impostas pela reforma, principalmente em relação à gestão de informações, integração de sistemas e planejamento das receitas municipais.

    “Os municípios que conseguirem compreender antecipadamente as mudanças e organizar seus processos terão mais condições de enfrentar os impactos da transição tributária e reduzir possíveis perdas de arrecadação”, frisa Santos.

    Com nove etapas entre reuniões virtuais, estudos, análises de dados, encontros presenciais e visitas técnicas nos municípios da região, a programação dará sequência às orientações e discussões voltadas à adaptação dos municípios da AMARP ao novo sistema tributário.